2012年上半年中国家用视听设备制造行业不同类型企业销售收入分布分析
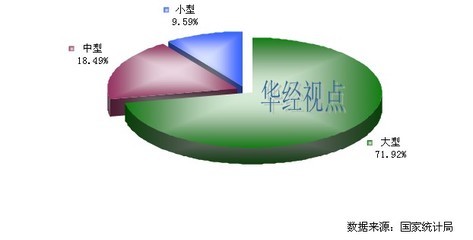
2012年上半年,中国家用视听设备制造行业在不同类型企业之间呈现出明显的销售收入分布差异。从整体格局看,内资企业占据主体地位,外资及港澳台企业则在高端市场和出口导向型产品领域保持较强竞争力。
一、内资企业:规模主导,增速放缓
内资企业(包括有限责任公司、股份有限公司、私营企业等)在家用视听设备制造行业中贡献了大部分销售收入。其中,有限责任公司和股份有限公司凭借较为完整的产业链布局和品牌优势,占据了内资企业销售收入的主要份额。私营企业数量众多,但单户销售规模相对较小,主要集中于中小尺寸电视、音响及配件等细分领域。受2012年上半年家电下乡政策效应减弱、市场需求增速放缓等因素影响,内资企业整体销售收入增速较上年同期有所回落。
二、外资及港澳台投资企业:高端占优,出口承压
外资企业及港澳台商投资企业在家用视听设备制造行业中销售收入占比较高,尤其在平板电视、高端音响及 Blu-ray 播放设备等中高端产品领域优势明显。这类企业依托全球品牌影响力和技术积累,在中心城市和线上渠道保持较强定价能力。但受欧债危机导致的外部需求疲软影响,以出口加工为主的外资企业销售收入增速出现分化,部分代工型企业订单有所下滑。
三、企业类型分布特征
从企业登记注册类型看,有限责任公司和股份有限公司合计占据行业销售收入的较大比重,是行业发展的中坚力量。港澳台商投资企业和外商投资企业紧随其后,在销售收入中占有重要份额。私营企业虽然户数较多,但销售收入占比相对有限,反映出行业集中度较高、规模效应明显的特征。
四、区域与结构趋势
2012年上半年,家用视听设备制造行业销售收入进一步向具备产业集群优势的珠三角、长三角和环渤海地区集中。不同类型企业在区域分布上呈现差异化:内资企业在中西部和二三线市场的渠道下沉更为深入,外资企业则更集中于沿海发达地区和出口保税区。
2012年上半年中国家用视听设备制造行业销售收入分布呈现出“内资主导规模、外资主导高端、私营补充细分”的格局。随着国内市场需求升级和行业竞争加剧,不同类型企业之间的销售收入分布将继续调整,技术创新和品牌建设成为各类企业提升销售收入的关键因素。
如若转载,请注明出处:http://www.gjotv.com/product/42.html
更新时间:2026-11-01 00:03:22